Domain grosses-vermögen.de kaufen?
Wir ziehen mit dem Projekt
grosses-vermögen.de um.
Sind Sie am Kauf der Domain
grosses-vermögen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grosses-vermögen.de kaufen?
Wie hoch ist der Arbeitnehmeranteil zur Krankenversicherung?
Der Arbeitnehmeranteil zur Krankenversicherung variiert je nach Einkommen und Krankenkasse. In der Regel beträgt der Beitragssatz etwa 7,3% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Für Geringverdiener gibt es jedoch eine Beitragsbemessungsgrenze, sodass ihr Anteil geringer ausfällt. Es ist wichtig, sich bei der eigenen Krankenkasse über die genauen Beitragssätze zu informieren, da diese je nach Versicherungsart und individueller Situation unterschiedlich sein können. Insgesamt ist der Arbeitnehmeranteil zur Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung und dient dazu, die Gesundheitskosten in Deutschland zu finanzieren. **
Wie hoch ist der Arbeitnehmeranteil zur Pflegeversicherung?
Wie hoch ist der Arbeitnehmeranteil zur Pflegeversicherung? Der Arbeitnehmeranteil beträgt in der Regel 1,275 Prozent des Bruttoeinkommens, das bis zur Beitragsbemessungsgrenze reicht. Diese Grenze liegt aktuell bei 4.837,50 Euro im Monat. Arbeitnehmer zahlen also einen festen Prozentsatz ihres Einkommens in die Pflegeversicherung ein. Der Arbeitgeber übernimmt die Hälfte des Beitrags, sodass insgesamt 2,55 Prozent des Bruttoeinkommens in die Pflegeversicherung fließen. Dieser Beitrag dient dazu, die Kosten für die Pflege von pflegebedürftigen Menschen in Deutschland zu finanzieren. **
Ähnliche Suchbegriffe für Arbeitnehmeranteil
Top-Angebote
Produkte zum Begriff Arbeitnehmeranteil:
-
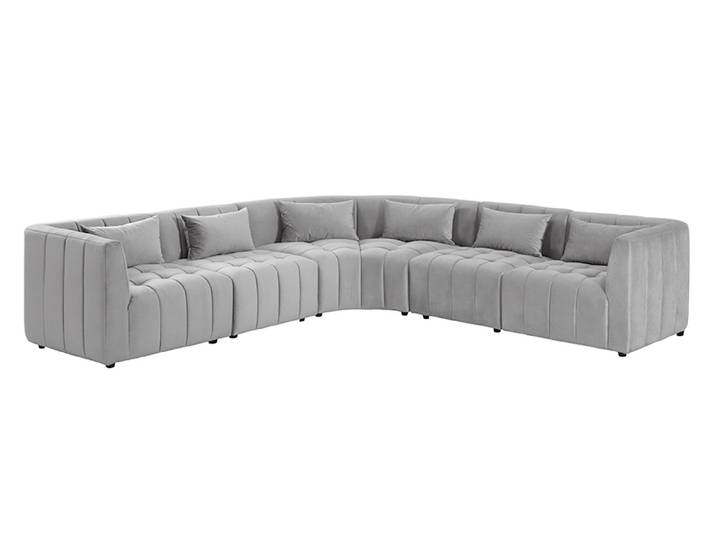
Essen Grosses Ecksofa - TaupeEssen Grosses Ecksofa - Taupe. Zeitgenössisches Design, inspiriert vom luxuriösen Kalifornischen Interieur der 1970er Jahre Gefederter Sitz und Rückenlehne mit tiefem Schaumstoff und Faserauflage Samtbezugsstoff Hergestellt aus modularen Komponenten, die einfach und sicher miteinander verbunden sind, um eine einfache Installation und mehrere Konfigurationen zu ermöglichen Bietet bequem Platz für 6-7 Personen Für weitere Module kontaktieren Sie uns bitte per Email Breite: 290 cm Tiefe: 290 cm Höhe: 72 cm Durchmesser:0 cm cm2925,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist der Arbeitnehmeranteil zur Sozialversicherung?
Wie hoch ist der Arbeitnehmeranteil zur Sozialversicherung? Der Arbeitnehmeranteil zur Sozialversicherung beträgt in Deutschland in der Regel 9,3% des Bruttoeinkommens. Dieser Anteil wird aufgeteilt auf die Rentenversicherung, Krankenversicherung, Pflegeversicherung und Arbeitslosenversicherung. Der genaue Betrag hängt jedoch von verschiedenen Faktoren wie dem Einkommen und der Art der Beschäftigung ab. Es ist wichtig, den Arbeitnehmeranteil zur Sozialversicherung regelmäßig zu überprüfen, da sich die Beiträge je nach gesetzlichen Änderungen ändern können. **
-
Wie hoch ist der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung?
Der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung beträgt derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Dieser Betrag wird direkt vom Bruttogehalt abgezogen und vom Arbeitgeber an die Rentenversicherung überwiesen. Die Beitragsbemessungsgrenze liegt aktuell bei 7.100 Euro im Monat (Stand 2021). Arbeitnehmer, die mehr verdienen, zahlen also nur bis zu dieser Grenze Beiträge zur gesetzlichen Rentenversicherung. Die genaue Höhe des Arbeitnehmeranteils kann je nach Einkommen variieren und sollte regelmäßig überprüft werden. **
-
Wo trage ich den Arbeitnehmeranteil zur gesetzlichen Rentenversicherung ein?
Der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung wird in der Regel direkt vom Bruttogehalt abgezogen, bevor das Nettogehalt ausgezahlt wird. Daher ist es nicht nötig, diesen Betrag separat einzutragen. Stattdessen wird er automatisch von Ihrem Arbeitgeber an die Rentenversicherung abgeführt. Wenn Sie selbstständig sind oder andere Einkommensquellen haben, müssen Sie den Arbeitnehmeranteil möglicherweise in Ihrer Einkommenssteuererklärung angeben. In diesem Fall sollten Sie sich an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass alle relevanten Informationen korrekt eingetragen werden. **
-
Wie kann man Vermögenssicherung in Bezug auf persönliche Finanzen, Unternehmensführung und Risikomanagement effektiv umsetzen?
Um Vermögenssicherung in Bezug auf persönliche Finanzen effektiv umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Rücklagen zu bilden. Zudem sollte man verschiedene Anlageformen diversifizieren, um das Risiko zu streuen und langfristig Vermögen aufzubauen. In der Unternehmensführung ist es entscheidend, klare Richtlinien und Kontrollmechanismen zu etablieren, um Betrug und Missmanagement zu verhindern. Im Risikomanagement ist es wichtig, potenzielle Risiken zu identifizieren, zu bewerten und entsprechende Maßnahmen zu ergreifen, um diese zu minimieren oder zu vermeiden. **

Wie kann man eine langfristige Investmentstrategie entwickeln, die sowohl Rendite als auch Risikomanagement berücksichtigt?
Um eine langfristige Investmentstrategie zu entwickeln, sollte man zunächst seine finanziellen Ziele und Risikotoleranz festlegen. Anschließend kann man diversifizierte Anlageportfolios aufbauen, um das Risiko zu streuen und die Rendite zu maximieren. Regelmäßiges Monitoring und Anpassungen der Strategie sind wichtig, um langfristig erfolgreich zu sein. **
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
Top-Angebote
Produkte zum Begriff Arbeitnehmeranteil:
-
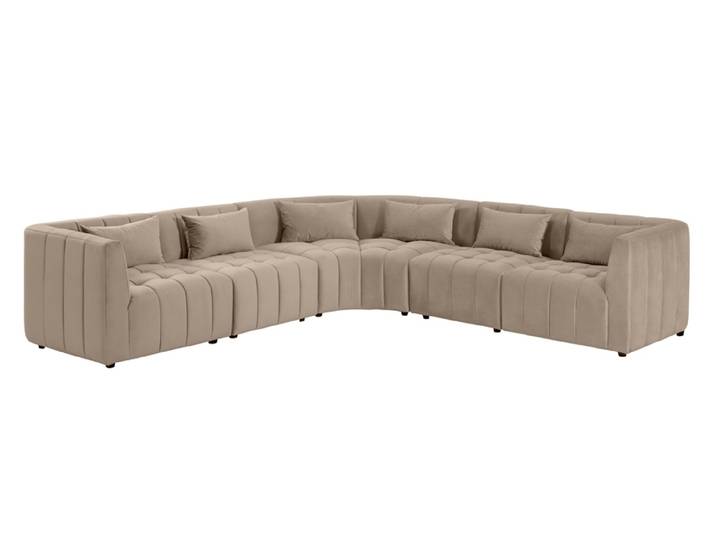
Essen Grosses Ecksofa – Taubengrau<p>Das <strong>Essen Grosses Ecksofa</strong> in <strong>taubengrau</strong> vereint zeitgenössisches Design mit einem Hauch von Luxus, inspiriert vom kalifornischen Interieur der 1970er Jahre. Dieses stilvolle Sofa ist nicht nur ein Blickfang in jedem Raum, sondern bietet auch einen hohen Komfort. Die gefederten Sitze und die Rückenlehne sind mit tiefem Schaumstoff und einer Faserauflage ausgestattet, die für ein angenehmes Sitzerlebnis sorgen.</p><p>Mit seinen großzügigen Maßen von <strong>Breite: 290 cm, Tiefe: 290 cm, Höhe: 72 cm</strong> bietet das Sofa bequem Platz für 6 bis 7 Personen. Ideal für gesellige Abende mit Freunden oder entspannte Familienmomente. Der hochwertige Samtbezugsstoff verleiht dem Sofa nicht nur eine edle Optik, sondern sorgt auch für ein angenehmes Hautgefühl.</p><p>Ein weiteres Highlight des <strong>Essen Grosses Ecksofa</strong> ist die modulare Bauweise. Die einzelnen Komponenten lassen sich einfach und sicher miteinander verbinden, was eine unkomplizierte Installation und vielfältige Konfigurationsmöglichkeiten ermöglicht. So kannst du das Sofa ganz nach deinen Wünschen anpassen und gestalten.</p><p>Erlebe den Komfort und die Eleganz des <strong>Essen Grosses Ecksofa</strong> und verwandle dein Wohnzimmer in eine stilvolle Wohlfühloase.</p>2925,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Essen Grosses Ecksofa - TaupeEssen Grosses Ecksofa - Taupe. Zeitgenössisches Design, inspiriert vom luxuriösen Kalifornischen Interieur der 1970er Jahre Gefederter Sitz und Rückenlehne mit tiefem Schaumstoff und Faserauflage Samtbezugsstoff Hergestellt aus modularen Komponenten, die einfach und sicher miteinander verbunden sind, um eine einfache Installation und mehrere Konfigurationen zu ermöglichen Bietet bequem Platz für 6-7 Personen Für weitere Module kontaktieren Sie uns bitte per Email Breite: 290 cm Tiefe: 290 cm Höhe: 72 cm Durchmesser:0 cm cm2925,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Arbeitnehmeranteil zur Krankenversicherung?
Der Arbeitnehmeranteil zur Krankenversicherung variiert je nach Einkommen und Krankenkasse. In der Regel beträgt der Beitragssatz etwa 7,3% des Bruttoeinkommens, wobei Arbeitnehmer und Arbeitgeber jeweils die Hälfte davon tragen. Für Geringverdiener gibt es jedoch eine Beitragsbemessungsgrenze, sodass ihr Anteil geringer ausfällt. Es ist wichtig, sich bei der eigenen Krankenkasse über die genauen Beitragssätze zu informieren, da diese je nach Versicherungsart und individueller Situation unterschiedlich sein können. Insgesamt ist der Arbeitnehmeranteil zur Krankenversicherung ein wichtiger Bestandteil der Sozialversicherung und dient dazu, die Gesundheitskosten in Deutschland zu finanzieren. **
-
Wie hoch ist der Arbeitnehmeranteil zur Pflegeversicherung?
Wie hoch ist der Arbeitnehmeranteil zur Pflegeversicherung? Der Arbeitnehmeranteil beträgt in der Regel 1,275 Prozent des Bruttoeinkommens, das bis zur Beitragsbemessungsgrenze reicht. Diese Grenze liegt aktuell bei 4.837,50 Euro im Monat. Arbeitnehmer zahlen also einen festen Prozentsatz ihres Einkommens in die Pflegeversicherung ein. Der Arbeitgeber übernimmt die Hälfte des Beitrags, sodass insgesamt 2,55 Prozent des Bruttoeinkommens in die Pflegeversicherung fließen. Dieser Beitrag dient dazu, die Kosten für die Pflege von pflegebedürftigen Menschen in Deutschland zu finanzieren. **
-
Wie hoch ist der Arbeitnehmeranteil zur Sozialversicherung?
Wie hoch ist der Arbeitnehmeranteil zur Sozialversicherung? Der Arbeitnehmeranteil zur Sozialversicherung beträgt in Deutschland in der Regel 9,3% des Bruttoeinkommens. Dieser Anteil wird aufgeteilt auf die Rentenversicherung, Krankenversicherung, Pflegeversicherung und Arbeitslosenversicherung. Der genaue Betrag hängt jedoch von verschiedenen Faktoren wie dem Einkommen und der Art der Beschäftigung ab. Es ist wichtig, den Arbeitnehmeranteil zur Sozialversicherung regelmäßig zu überprüfen, da sich die Beiträge je nach gesetzlichen Änderungen ändern können. **
-
Wie hoch ist der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung?
Der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung beträgt derzeit 9,3% des Bruttoeinkommens bis zur Beitragsbemessungsgrenze. Dieser Betrag wird direkt vom Bruttogehalt abgezogen und vom Arbeitgeber an die Rentenversicherung überwiesen. Die Beitragsbemessungsgrenze liegt aktuell bei 7.100 Euro im Monat (Stand 2021). Arbeitnehmer, die mehr verdienen, zahlen also nur bis zu dieser Grenze Beiträge zur gesetzlichen Rentenversicherung. Die genaue Höhe des Arbeitnehmeranteils kann je nach Einkommen variieren und sollte regelmäßig überprüft werden. **
Ähnliche Suchbegriffe für Arbeitnehmeranteil
-
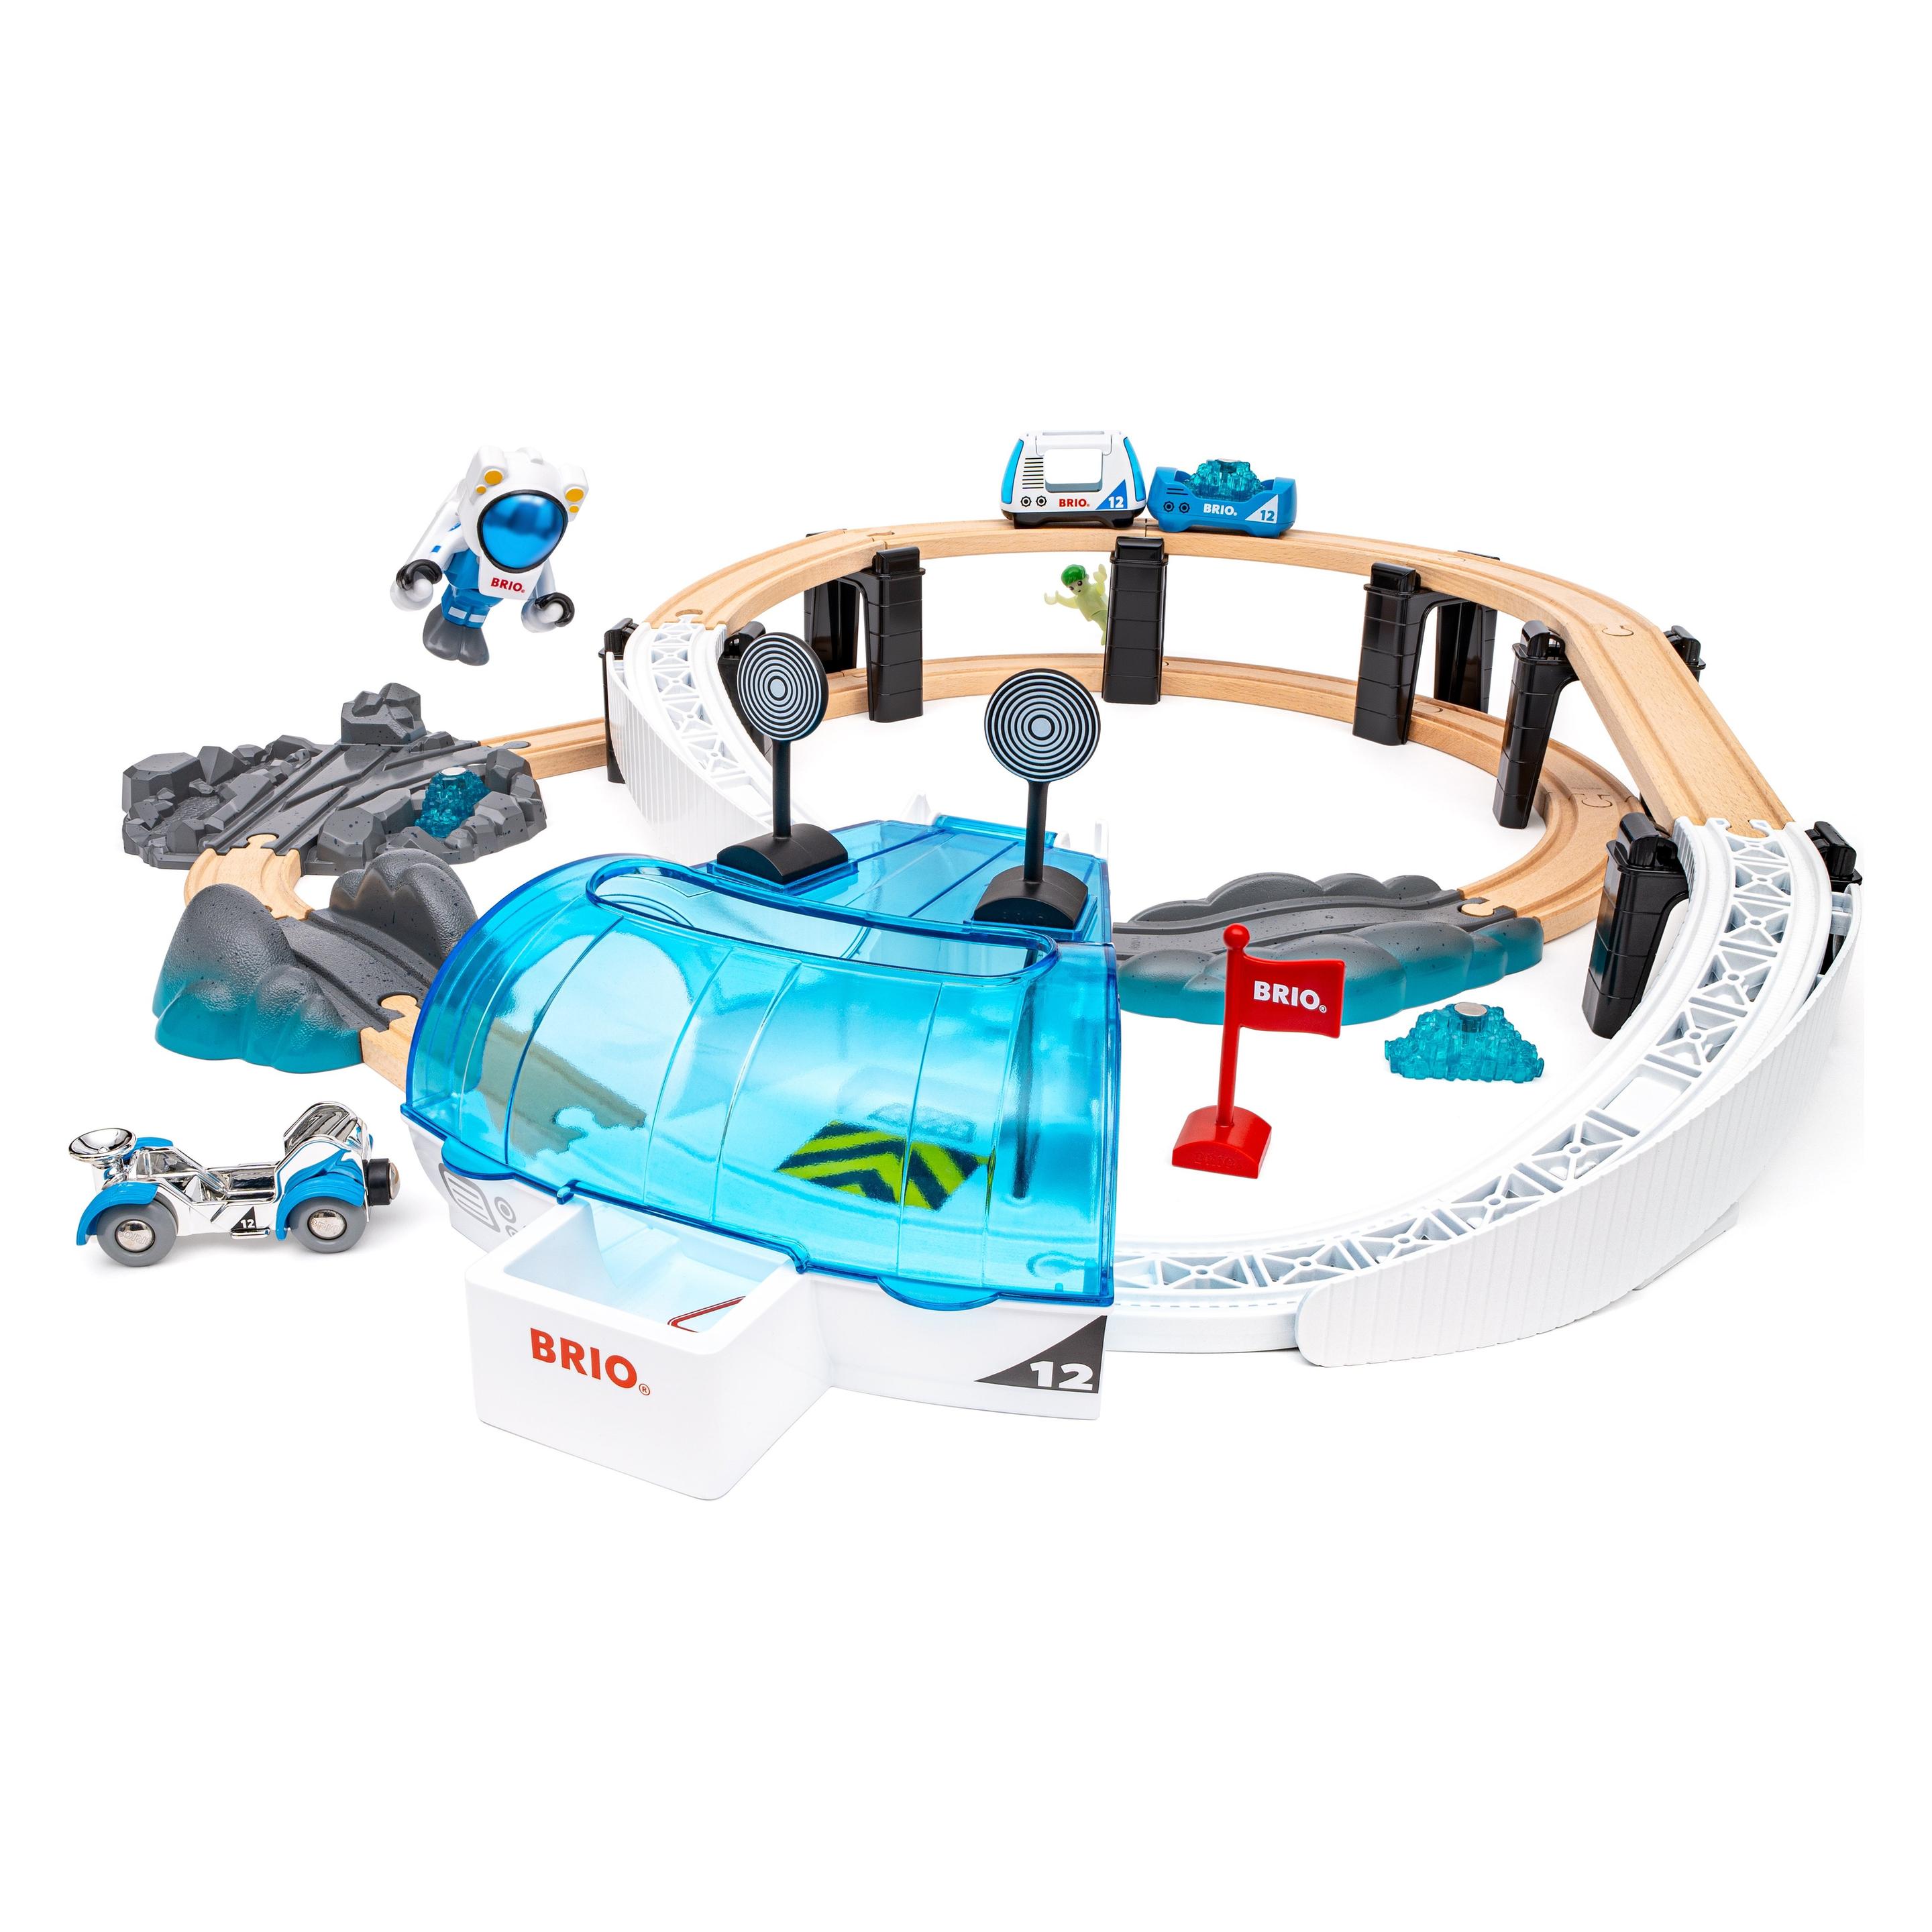
Ravensburger BRIO World - 36155 Grosses Weltraumstations-Set - grosses Holzeisenbahnset und zauberhaftes Geschenk (63615500)Ravensburger BRIO World - 36155 Grosses Weltraumstations-Set - grosses Holzeisenbahnset und zauberhaftes Geschenk (63615500)72,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo trage ich den Arbeitnehmeranteil zur gesetzlichen Rentenversicherung ein?
Der Arbeitnehmeranteil zur gesetzlichen Rentenversicherung wird in der Regel direkt vom Bruttogehalt abgezogen, bevor das Nettogehalt ausgezahlt wird. Daher ist es nicht nötig, diesen Betrag separat einzutragen. Stattdessen wird er automatisch von Ihrem Arbeitgeber an die Rentenversicherung abgeführt. Wenn Sie selbstständig sind oder andere Einkommensquellen haben, müssen Sie den Arbeitnehmeranteil möglicherweise in Ihrer Einkommenssteuererklärung angeben. In diesem Fall sollten Sie sich an einen Steuerberater oder das Finanzamt wenden, um sicherzustellen, dass alle relevanten Informationen korrekt eingetragen werden. **
-
Wie kann man Vermögenssicherung in Bezug auf persönliche Finanzen, Unternehmensführung und Risikomanagement effektiv umsetzen?
Um Vermögenssicherung in Bezug auf persönliche Finanzen effektiv umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Rücklagen zu bilden. Zudem sollte man verschiedene Anlageformen diversifizieren, um das Risiko zu streuen und langfristig Vermögen aufzubauen. In der Unternehmensführung ist es entscheidend, klare Richtlinien und Kontrollmechanismen zu etablieren, um Betrug und Missmanagement zu verhindern. Im Risikomanagement ist es wichtig, potenzielle Risiken zu identifizieren, zu bewerten und entsprechende Maßnahmen zu ergreifen, um diese zu minimieren oder zu vermeiden. **
-
Wie kann man eine langfristige Investmentstrategie entwickeln, die sowohl Rendite als auch Risikomanagement berücksichtigt?
Um eine langfristige Investmentstrategie zu entwickeln, sollte man zunächst seine finanziellen Ziele und Risikotoleranz festlegen. Anschließend kann man diversifizierte Anlageportfolios aufbauen, um das Risiko zu streuen und die Rendite zu maximieren. Regelmäßiges Monitoring und Anpassungen der Strategie sind wichtig, um langfristig erfolgreich zu sein. **
-
Was sind die Vor- und Nachteile von ETFs im Vergleich zu anderen Anlageformen und wie können sie in verschiedenen Finanzdomänen wie persönlicher Finanzplanung, Risikomanagement und langfristiger Vermögensaufbau eingesetzt werden?
ETFs bieten den Vorteil einer breiten Diversifikation, niedriger Kosten und hoher Liquidität im Vergleich zu anderen Anlageformen wie Aktien oder Investmentfonds. Sie ermöglichen es Anlegern, einfach in verschiedene Märkte und Branchen zu investieren, ohne einzelne Aktien auswählen zu müssen. Allerdings können ETFs auch zu einer Überdiversifikation führen und bieten möglicherweise nicht die gleiche Rendite wie einzelne Aktien. In der persönlichen Finanzplanung können ETFs als kostengünstige und diversifizierte Anlageform genutzt werden, um langfristiges Wachstum zu erzielen. Im Risikomanagement können sie dazu beitragen, das Risiko zu streuen und Verluste in einem bestimmten Markt zu begrenzen. Im langfristigen Vermögensaufbau können ETFs als Teil eines ausgewogenen Port **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.